
O que é o INTRATECT e para que ele serve?
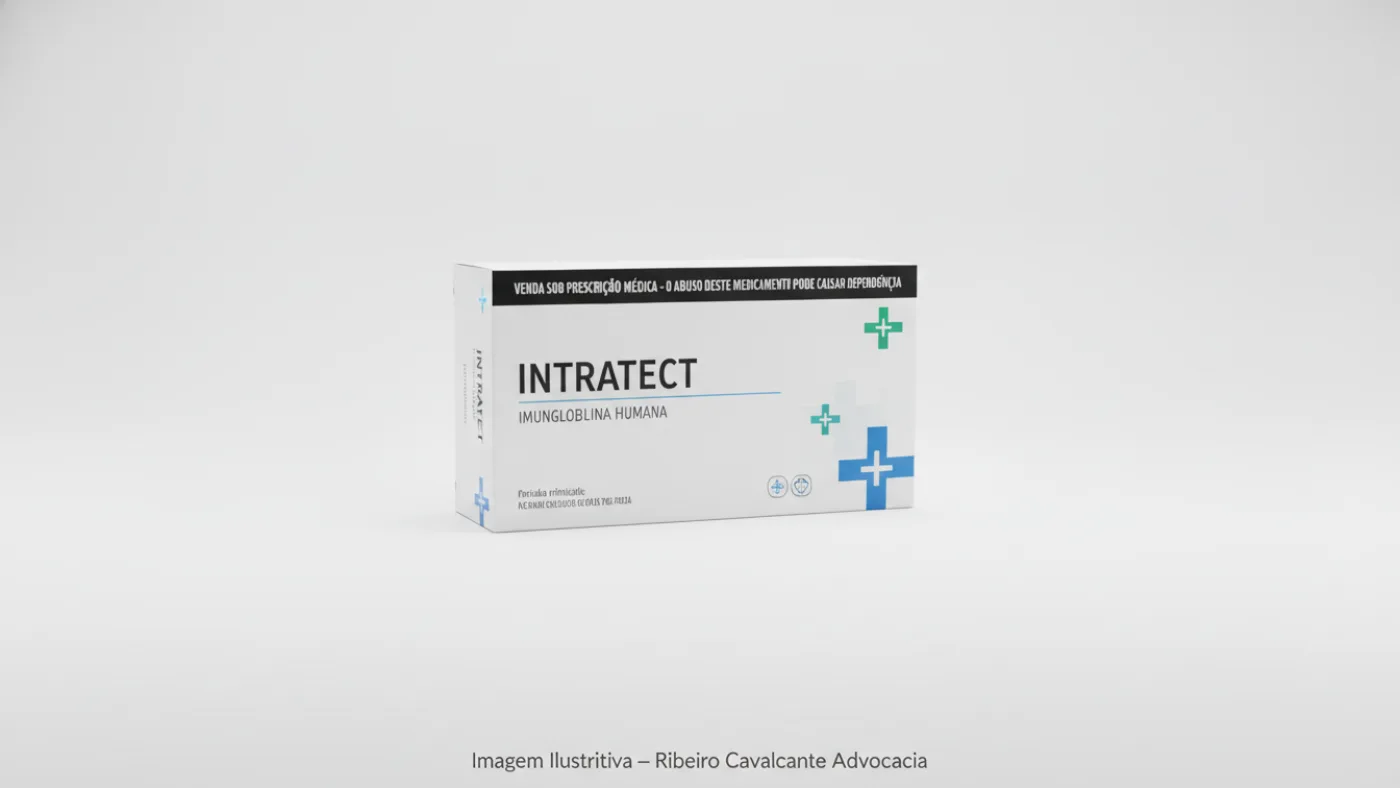
O INTRATECT é uma imunoglobulina humana normal aplicada por via intravenosa (a chamada IGIV). Ele fornece anticorpos ao organismo e é indicado em imunodeficiências, doenças autoimunes e quadros neurológicos. É um medicamento de alto custo: uma única aplicação pode ultrapassar R$ 10.000, e o tratamento completo costuma exigir várias doses ao longo de meses.
Na prática, o INTRATECT é receitado em situações como imunodeficiência primária (quando o corpo não produz anticorpos suficientes), síndrome de Guillain-Barré, polineuropatia desmielinizante inflamatória crônica (PDIC), púrpura trombocitopênica imunológica e outras condições em que o sistema de defesa precisa de reforço ou de modulação. São doenças que, sem tratamento adequado, podem evoluir de forma grave.
Por ser um produto derivado do plasma sanguíneo e de produção complexa, o preço é elevado. E é aí que mora o problema: quanto mais caro o tratamento, maior a chance de o plano de saúde tentar empurrar uma negativa. Mas o valor da medicação, por si só, nunca é justificativa legal para recusar a cobertura.
Por que o plano de saúde nega a cobertura do INTRATECT?
Os planos costumam recusar o INTRATECT com quatro argumentos: que o uso seria “off-label” (fora da bula), que o medicamento não está no Rol da ANS, que o tratamento seria “experimental” ou que a doença seria preexistente. A Lei nº 9.656/98 regula os planos e, segundo a jurisprudência dominante, essas justificativas geralmente não se sustentam quando há prescrição médica.
Vale entender cada uma dessas desculpas. O uso “off-label” acontece quando o médico prescreve o remédio para uma condição diferente da que está registrada na bula. Isso é uma prática médica legítima e comum, e quem decide o melhor tratamento é o médico, não a operadora. A negativa baseada só nesse ponto costuma ser considerada abusiva pelos tribunais.
Outro argumento frequente é dizer que o INTRATECT “não está no Rol da ANS”. O Rol é a lista mínima de procedimentos que os planos devem cobrir, mas ele não é uma lista fechada e absoluta. Havendo indicação médica e comprovação de necessidade, o tratamento pode e deve ser custeado mesmo fora do Rol.
Importante A Súmula 102 do Tribunal de Justiça de São Paulo é clara nesse ponto: “Havendo indicação médica, é abusiva a negativa de cobertura de tratamento sob a alegação de sua natureza experimental ou de não estar previsto no rol da ANS.” Ou seja, se o seu médico prescreveu, o plano tem argumentos muito frágeis para negar.
Sempre oriento a pedir a negativa do plano por escrito. A recusa verbal dificulta qualquer contestação, enquanto o documento formal é o ponto de partida da discussão.
Lucas Ribeiro Cavalcante, advogado (OAB/CE 44.673)
A negativa de cobertura do INTRATECT é legal?
Na maioria dos casos, não. Quando existe prescrição médica indicando o INTRATECT como necessário ao tratamento, a recusa costuma ser considerada abusiva pela Justiça. A Lei nº 9.656/98 estabelece que as operadoras não podem negar cobertura de tratamentos indicados, salvo exceções previstas em lei. E o Código de Defesa do Consumidor reforça a proteção do paciente diante de cláusulas e condutas abusivas.
A lógica que os tribunais seguem é simples: se o contrato cobre a doença, ele precisa cobrir o tratamento indicado para aquela doença. Não faz sentido o plano aceitar tratar uma imunodeficiência, por exemplo, mas negar justamente o medicamento que o médico considera essencial. Quem define qual é o remédio adequado é o profissional que acompanha o paciente.
Você pode conferir o texto completo da lei que regula os planos de saúde diretamente no site oficial do governo, no Portal da Legislação (Lei nº 9.656/98). Ali estão as regras que a operadora é obrigada a respeitar. Vale também conhecer o site da ANS, a agência que fiscaliza os planos.
Cuidado Um erro comum que vemos nesses casos é o paciente aceitar a negativa apenas por telefone, sem exigir nada por escrito. Sem o documento formal da recusa, fica mais difícil comprovar o que aconteceu. Sempre peça a negativa por escrito, com o motivo detalhado.
E se eu estiver no período de carência?
Mesmo dentro da carência, situações de urgência e emergência devem ser atendidas. Segundo a ANS, os planos são obrigados a cobrir atendimentos emergenciais mesmo durante o período de carência. As carências máximas são de 24 meses para doenças preexistentes, 300 dias para parto e 180 dias para os demais casos, mas a emergência quebra essa regra.
Vamos a um exemplo hipotético para ficar claro. Imagine que você entrou no plano há dois meses e é diagnosticado com síndrome de Guillain-Barré, um quadro neurológico que pode evoluir rápido e exige aplicação de imunoglobulina como o INTRATECT. Nesse cenário de urgência, o plano não pode simplesmente dizer “você ainda está em carência” e deixar você sem tratamento.
O que costuma travar esse pedido, na prática, é a operadora classificar como “eletivo” um caso que na verdade é urgente. Por isso o relatório médico é tão importante: ele precisa deixar registrado o caráter de urgência, o risco da demora e a necessidade imediata do medicamento.
Quanto tempo o plano tem para autorizar o tratamento?
Para procedimentos que envolvem internação, como cirurgias, o prazo máximo é de 21 dias úteis, conforme a Resolução Normativa nº 566/2022 da ANS. Para outros atendimentos, os prazos são mais curtos, variando conforme o tipo de serviço. Se o INTRATECT for aplicado em regime de internação ou hospital-dia, esses prazos precisam ser respeitados pela operadora.
Quando o quadro é urgente, no entanto, não existe espaço para o plano ficar “analisando” por dias a fio. A demora excessiva na autorização, especialmente em situações graves, também pode ser questionada, porque colocar em risco a saúde do paciente por burocracia é uma prática que os tribunais costumam reprovar.
Dica Anote sempre a data em que o pedido de autorização foi feito e guarde o número de protocolo. Esses detalhes ajudam a demonstrar quanto tempo o plano levou e se ele extrapolou os prazos definidos pela ANS.
O que fazer na prática quando o plano nega o INTRATECT?
O primeiro passo é reunir provas. Peça a negativa por escrito com a justificativa da operadora, guarde receitas, exames e relatórios médicos, e solicite ao seu médico um relatório detalhado com diagnóstico, urgência e as consequências da falta do tratamento. Em seguida, registre reclamação na ANS pelo Disque ANS (0800 701 9656) ou pelo canal eletrônico. Esses documentos são a base de qualquer defesa.
Organize um passo a passo simples:
- Solicite a negativa por escrito, com o motivo formal da recusa;
- Guarde todos os documentos: receitas, exames, laudos e histórico do plano;
- Peça ao médico um relatório detalhado, destacando urgência, diagnóstico (CID) e o risco de não tratar;
- Registre reclamação na ANS pelo canal oficial do governo ou pelo telefone 0800 701 9656;
- Procure um advogado especialista em direito à saúde para avaliar a ação judicial.
O relatório médico é a peça-chave de tudo. Quanto mais completo, melhor: ele deve explicar por que o INTRATECT é necessário, por que outros tratamentos não servem no seu caso e o que pode acontecer se o tratamento não começar logo. Se quiser entender melhor esse tema, vale ler nosso conteúdo sobre negativa de cobertura de plano de saúde.
Dá para conseguir o INTRATECT na Justiça com urgência?
Sim. Quando há risco à saúde, o advogado pode pedir uma liminar, que é uma decisão de urgência para obrigar o plano a fornecer o INTRATECT em poucos dias, sem esperar o processo terminar. A recusa pode ser revertida judicialmente, principalmente se houver prescrição médica e o medicamento for essencial ao tratamento, como reconhecem os tribunais estaduais.
A liminar existe justamente para casos em que esperar seria perigoso. Se o juiz entende que há prova do direito (o relatório médico e a negativa) e risco na demora (o agravamento da doença), ele pode determinar que o plano libere o medicamento imediatamente, sob pena de multa diária. Depois disso, o processo continua para decidir o mérito, mas o paciente já garante o tratamento.
Além de conseguir o medicamento, em muitos casos é possível discutir danos morais quando a negativa foi abusiva e causou sofrimento evidente ao paciente. Cada situação é analisada individualmente, mas a recusa injustificada de um tratamento essencial costuma ser vista com rigor pelo Judiciário. Você pode acompanhar decisões sobre o tema no site do Superior Tribunal de Justiça.
Exemplo prático Imagine que o tratamento completo com INTRATECT custe cerca de R$ 60.000 ao longo de vários meses. Para a maioria das famílias, arcar com esse valor é inviável. É por isso que a via judicial se torna, muitas vezes, o único caminho realista para garantir a continuidade do cuidado sem comprometer o orçamento.
E se eu precisar do INTRATECT em casa (internação domiciliar)?
Também é possível exigir. Quando há indicação médica em relatório, é cabível pedir a cobertura da internação domiciliar (home care), incluindo a aplicação de medicamentos como o INTRATECT. Isso vale para pacientes que precisam de acompanhamento contínuo, mas que não necessitam ficar internados no hospital, o que muitas vezes é até mais seguro e confortável.
Os planos às vezes negam o home care alegando que não está previsto no contrato. Só que, quando o médico indica esse tipo de assistência como a mais adequada, a negativa pode ser questionada. O raciocínio é o mesmo dos outros casos: a decisão sobre o local e a forma do tratamento é técnica e cabe ao médico. Para se aprofundar, veja também nosso texto sobre direito a medicamentos de alto custo.
Como garantir seus direitos na cobertura do INTRATECT pelo plano de saúde
Garantir a cobertura do INTRATECT começa com organização: negativa por escrito, relatório médico detalhado e reclamação na ANS pelo 0800 701 9656. Se a recusa persistir, a via judicial, muitas vezes por liminar, costuma reverter negativas abusivas quando há prescrição médica. Lembre-se: o alto custo do medicamento nunca é motivo legal para o plano deixar você sem tratamento.
Resumindo o que vimos ao longo do artigo: o INTRATECT é uma imunoglobulina usada em doenças sérias; a negativa baseada em “off-label”, “fora do Rol” ou “experimental” costuma ser abusiva; a carência não vale contra urgências; e existem prazos que a operadora precisa respeitar. Você tem instrumentos administrativos e judiciais para fazer valer o seu direito.
Se você recebeu uma negativa e está sem saber o que fazer, o mais importante é agir rápido, sem deixar a saúde em segundo plano por causa de burocracia. Junte seus documentos, converse com o médico sobre o relatório e busque orientação de um advogado especialista em direito à saúde para avaliar o seu caso concreto. Cuidar da saúde é um direito, e o plano que você paga precisa cumprir a parte dele.
Este conteúdo tem caráter informativo e não substitui a orientação de um profissional. Cada caso deve ser analisado de forma individual por um advogado ou pela equipe médica responsável.